为了吃饱饭去续面,却被老板翻白眼:成年人的体面,到底有多心酸?
网上有个极其扎心的问题:“为什么别人一眼就能闻出你身上的穷酸味?”底下的高赞回答,没有讲什么大道理,只讲了一碗50块钱的机场牛肉面的故事,看完却让人心里五味...
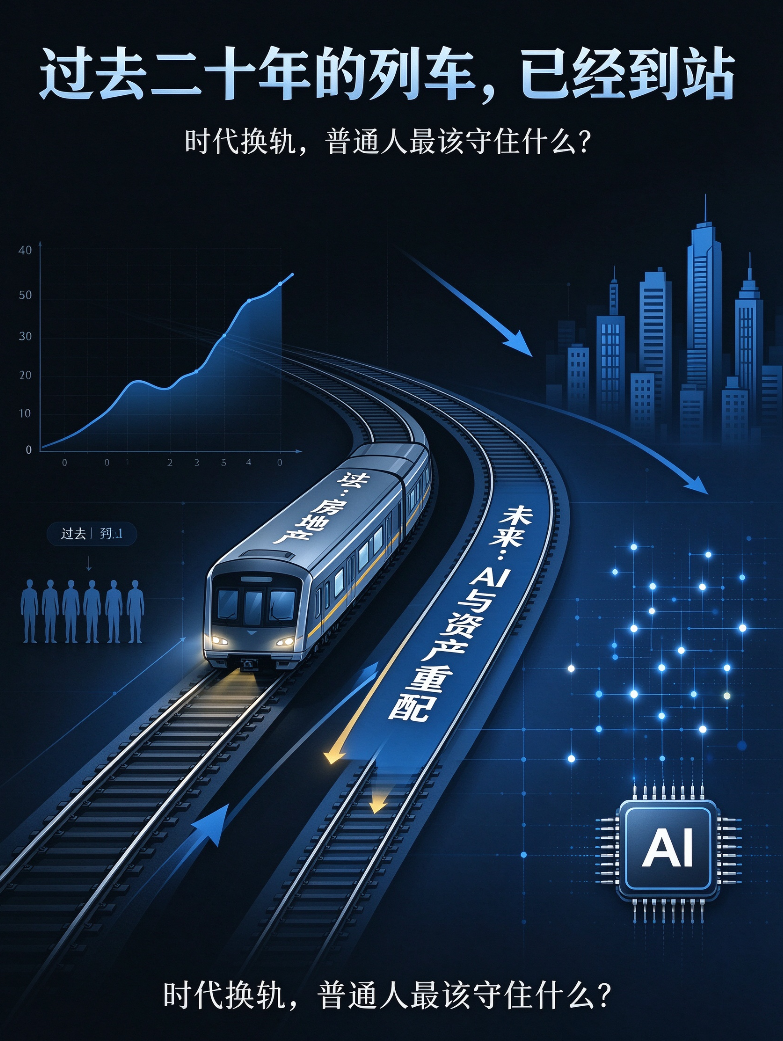
“过去二十年的历史经验已经证实了一件事:真正拉开人与人差距的,不是谁比谁更努力,而是谁在风口搭上了时代的列车。”
但我们必须认清一个残酷的现实:过去二十年那趟叫“房地产”的列车,已经到站了。
如果你父母那一代靠买房实现了阶层跃迁(比如2003年北京海淀50万的房子,现在千万起步),那么在未来二十年,你如果还想照搬这套财富密码,大概率会摔得很惨。为什么?因为时代的底层逻辑,已经彻底变了。
今天这篇文章,结合硬核的宏观数据,深度拆解未来20年,我们的钱到底该往哪放。认真看完,几年后你大概率会回来感谢自己。
一、 未来二十年,三大底层变量正在改写规则
变化一:人口结构逆转,房子不再是“万能蓄水池”过去的房价为什么涨?本质是人口红利+货币放水+土地财政。但如今,新生儿数量连年走低,老龄化加剧。人少了,意味着买房的人少了,消费的人少了。总需求在缩小的经济体里,大部分资产的价格长期只能往下走。结论: 除了一线核心地段,二三线及以下城市的房子,未来20年不再是资产,而是负债(物业费、折旧、未来的房产税,都跑不掉)。
变化二:现金和理财,正在变成“温水煮青蛙”很多人觉得,我不投资,把钱存银行总行了吧?现实是,现在一年期定存利率只有1%出头。扣除真实的通胀体感,你存银行的钱,购买力每年都在缩水。不仅是现金,大部分传统理财的收益率也在跟着走低,且不再保本。结论: 持有大量现金和定存,是未来十年最确定的“亏损”方式。
变化三:AI革命全面爆发,重新洗牌这次的AI浪潮和以前的工业革命不同,它直接替代的是脑力劳动(客服、初级程序员、数据分析师等)。这导致了两个结果:一方面,大量标准化工作的人面临失业;另一方面,掌握AI供应链核心技术的巨头们,利润丰厚得惊人。未来,真正能抵抗风险的,是那些“非标准化”的工作能力:比如极其敏锐的销售、能搞定复杂项目的管理者、以及拥有不可替代创造力的人。
二、 未来二十年,真正能守财的资产到底长什么样?
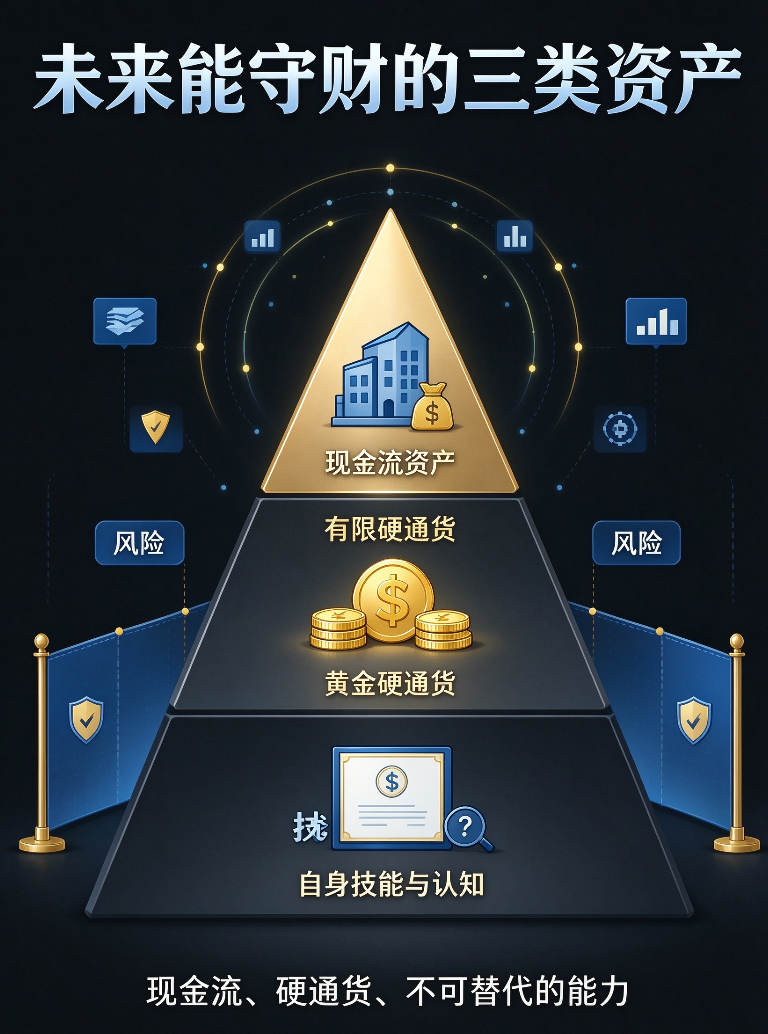
既然房子和现金靠不住,普通人该怎么办?未来能帮你守住财富的资产,必须满足以下三个条件之一:
1. 能持续产生现金流的优质资产比如优质公司的股权。虽然市场波动大,但那些有高股息、高护城河的蓝筹企业,依然能给你提供源源不断的分红。注意,不是让你去炒短线,而是要像买房子收租金一样去投资。
2. 总量有限、无法被无限印出来的“硬通货”比如黄金。为什么最近全球央行都在疯狂买黄金?因为全球债务已经堆积如山(比如美国国债突破39万亿),大家对纸币的信任在下降。黄金虽然不产生利息,但它是几千年来的终极避险工具。作为家庭资产的底仓配置,非常有必要。
3. 你自己身上,谁也拿不走的东西(技能和认知)在未来,人和人之间最大的差距,可能不是买了什么资产,而是你有没有不可替代的技能。在AI时代,学历可能贬值,房价可能下跌,但你解决复杂问题的能力、你的人脉、你的行业经验,在任何城市、任何平台都能变现。这才是回报率最高的投资。
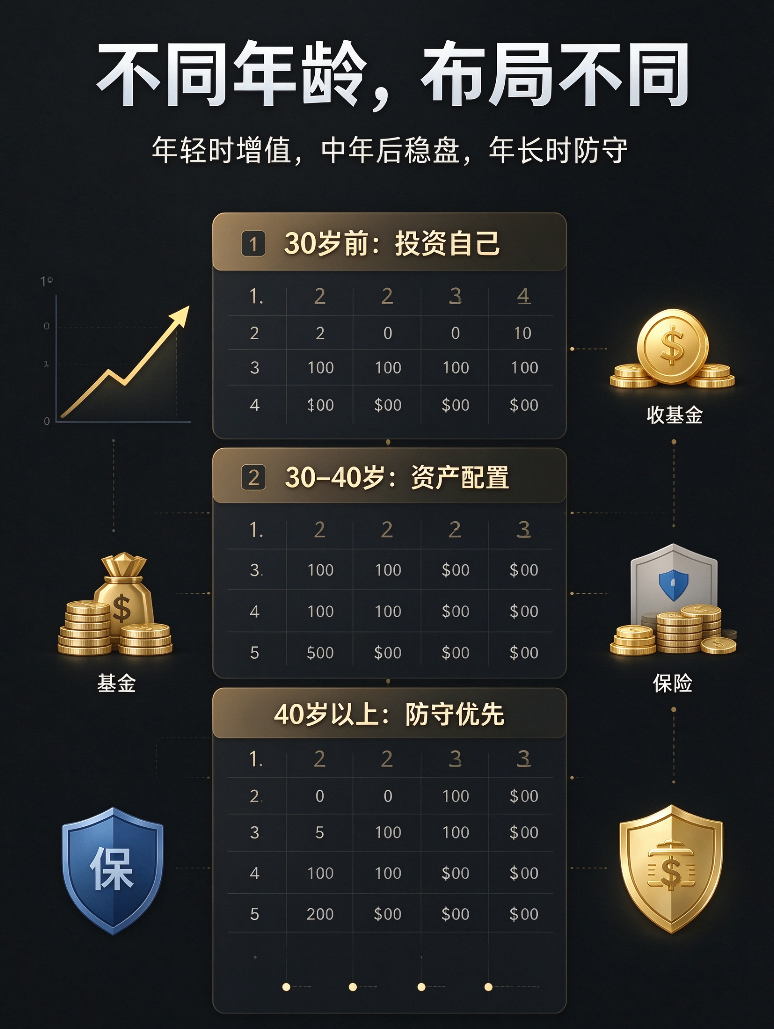
三、 极其落地的建议:不同年龄段,该怎么布局?
● 如果你不到30岁,手里没多少积蓄:你的第一优先级绝对不是去搞什么复杂的投资,而是疯狂投资自己。去考证、去学技能、去结交比你优秀的人。在这个阶段,你月薪从1万涨到2万,回报率是100%,没有任何理财产品能做到。
● 如果你在30-40岁,有了一些积蓄:核心词是资产配置。千万别再把所有的钱死磕在房子和银行里。拿出一部分钱,配置一些指数基金、黄金、稳健的债基和必要的保险。不要总想着一夜暴富,先求稳,再求赢。
● 如果你在40岁以上,有一定资产规模:核心词是防守。这个年纪,千万别去碰什么高息理财、民间借贷、熟人的各种项目,你亏一次大的,大概率就翻不了身了。资产配置要极其保守,全球分散,留足现金流,等市场大跌的时候再去捡便宜。
写在最后:时代的列车正在换轨,我们这代人面临的最大考验,不是不够努力,而是方向如果错了,越努力越悲剧。
过去二十年,没买房的人被甩在后面;未来二十年,上错车的人会被甩在后面。越是困难的时候,越要管住手、守住钱、提升大脑。
不要怀疑:把钱死死攥在手里、或者盲目投资,十年后你能买到的东西,一定比今天少。这是数学,也是残酷的现实。
网上有个极其扎心的问题:“为什么别人一眼就能闻出你身上的穷酸味?”底下的高赞回答,没有讲什么大道理,只讲了一碗50块钱的机场牛肉面的故事,看完却让人心里五味...
俗话说,画龙画虎难画骨,知人知面不知心。大家平时是怎么判断一个人到底能不能深交的?看看这届网友的“神仙识人术”,简直是人间清醒,条条都要拿小本本记下来: ...
有没有发现,现在去坐早高峰的地铁,满车厢的年轻人都是一脸麻木。朋友圈里看似大家都光鲜亮丽、到处潇洒,可私底下,每个人都在喊累。 最近看到一组网友的吐槽,瞬间破防了。原来,真的...
每天被日程推着走,白天埋头工作,晚上挤出时间看书、刷干货、报付费课程,一刻不敢松懈。明明已经拼尽全力,可生活却没有发生期待里的改变。想提升收入,尝试了好几个方向都浅尝辄止;想改善人...
晚上躺在床上,看着身边人稳步往前走,心里又慌又无力。明明每天都很忙碌,上班处理一堆琐事,下班之后抓紧碎片时间刷认知短视频、收藏成长文章,书单存了长长的列表,励志句子复制粘贴到备忘录...
打开手机,刷到无数成长干货,收藏夹堆满书单、课程、自律计划表。你告诉自己,要悄悄努力,惊艳所有人。可日子一天天过去,书没翻几页,计划不断延后,看着别人稳步进阶,只剩满心疲惫。 这...